

“生存还是毁灭,这是一个值得考虑的问题”。(英国伟大的剧作家莎士比亚的戏剧代表作《哈姆雷》特的台词)。
一直以来, 新能源整车企业销量取决于电池企业的产量,也正基于此,近年来,伴随着新能源汽车的爆发式增长,动力电池产能也快速提升。但是,动力电池行业发展小、散、乱,“高端产能不足、低端产能过剩”的问题也愈加凸显,尤其是进入2017年,动力电池厂商遭受着来自上下游两端的挤压:一边是电池原材料价格的不断上涨,一边新能源汽车补贴下调。业内人士表示:动力电池产业或将步入艰危时刻,事实果真如此吗?
“预警机制”失灵 产能过剩谁之过
自2015年起,动力电池迎来大规模扩产潮,如传统装备制造企业、新能源车企、互联网巨头等多路资本竞相布局,以期在高速发展的市场中抢占先机。从产能扩张来看,截至2016年年底,动力电池产业新增产能较同期增加近35GWh,总量几乎是两年前全年出货量的3倍。仅在2016年,投入动力电池领域的资金就已超过千亿元,而这只是动力电池领域产能“飞天”的一个缩影。
在业内看来,如果这些产能全部释放,动力电池产能将达到170GWh/年。来自兴业证券的分析报告显示,中国2016年动力电池需求量约28GWh,预计到2020年动力电池需求量将超过90GWh。“如果按照电动大客车与电动乘用车1:10的市场销售比例来看,170Gwh大约可以满足年产50万辆电动大客车和500万辆电动乘用车的总需求。”在清华大学教授欧阳明高看来,该产业或将在未来三至五年内达到产能饱和。
步入2017年,产能扩张的步伐并未停止,投身动力电池的企业呈现出更大的热情。据报道,包括比亚迪、天津力神、沃特玛、天能、国轩高科、亿纬锂能、南都电源、杉杉股份、万向A123、亿纬锂电等在内的多家动力电池企业都已经或计划上马新的生产线。
显而易见,以目前的形势来看,国内动力电池的产能储备增速已远远超过销量增速。
双重压力夹击 马太效应凸显
2017年伊始,新能源汽车启动补贴退坡机制,核算下来,整体的补贴降低了40%。新能源汽车补贴大幅骤降,成本压力直接波及到上游产业链条上的动力电池。除了承受来自下游车企的降价压力,原材料端价格高企使得动力电池企业的处境更是雪上加霜。
今年以来,原材料价格维持高企,行业数据表明,5月18日碳酸锂价格参考报价每吨14万元,金属钴参考报价维持在每吨36.7万元,尤其是在电池中成本占到10%左右的金属钴价格较2016年出现了翻倍增长。
新能源车企普遍强势喊话,要求动力电池降价20%-30%。“面临降成本压力,企业主要是靠提升能量密度和规模效应,以及各环节的原材料压缩来实现,利润是挤出来的。”工信部赛迪研究院汽车产业研究中心总经理吴辉在接受记者采访时表示。
今年初,工信部部长苗圩在电动汽车百人会上就直言痛点,“我们动力电池的核心技术还没有实现革命性突破,性能还需要大幅度提升。”在百人会上,苗圩说,在新能源客车、货车领域,目前已经出现结构性过剩苗头,动力电池高端产能不足、低端产能过剩的问题也在进一步加剧。“不仅如此,动力电池领域关键性的问题还在于技术水平偏低、电池标准缺乏。同时,还存在制造合格率低、安全差、成本高等诸多问题。”
可以说,新能源汽车产业的发展进步对动力电池提出了更高要求,尤其是对电池品质、能量密度、安全系数等,同时电池制造也朝着信息化、稳定化等方向迈进。说到底,动力电池企业的核心竞争力,是通过技术创新、生产自动化、管理规范化,加快推进电池智能制造步伐,推动我国电池产品进入更高端市场,以满足新能源汽车对电池高品质的要求,而非一味地扩大产能,重产量而不重质量。
可以说,由于补贴政策趋严收紧,应用侧市场增速放缓已成大势,与新能源汽车命运息息相关的动力电池,今年以来出现量价齐跌的低潮是必然的趋势。
有专家表示,“排在第一梯队的电池企业通过各种措施,在成本压缩上有强大的实力,能保证自身利润。但是小企业如果不快速扩大规模的话,就会被淘汰。我估计今年会有一批电池企业倒闭,再过一两年就剩下电池巨头了。”
“对大型龙头企业来说,成本压力可能不是那么大,但是小型企业会不会撑得住就很难说了。今年会看到行业的整合潮,一批小企业或将倒掉。”吴辉持类似看法。
优胜劣汰是市场经济的游戏规则,笑到最后的企业才能“剩者为王”。“小、乱、差” 的动力电池企业,将在市场竞争中被无情淘汰。艰危时刻,小企业必须从多方面寻找妙策,在核心技术和商业模式上,积极创新,在各个流程环节上压缩成本支出,才有望存活。
从另一角度来看,行业集中度或许也标志着产业的成熟度。只有将产业优势资源向标杆骨干企业集中,才能真正提振行业未来。
以此观之,洗牌潮的汹涌未免不是行业之幸。
开放动力电池业务后,比亚迪还用造车吗
作者:汽车记者
从全球到中国,汽车电动化被认为是必然,是趋势。另外,显而易见,中国市场将是全球最大的新能源车市场,民众对新能源车的需求量大。不仅如此,业内普遍认为,中国将成为全球最强、技术发展最快的新能源车市场。除此之外,动力电池是比亚迪(002594)的强项,而众多国产新能源车广泛都缺乏电池技术,如果比亚迪向国内自主品牌开放动力电池的话......
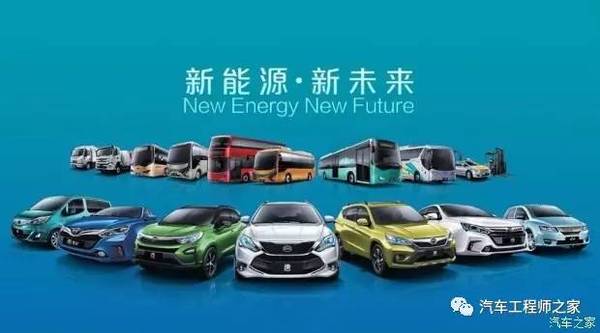
近日,第一财经的一份报道显示, 有消息传出,比亚迪汽车电子业务部门正在致力于市场化变革,比亚迪动力电池将对所有的汽车制造商供货,比亚迪整车制造部门的零部件也会面向全球采购。至于比亚迪汽车电子业务部门是否拆分独立运营,仍在计划当中。 截至目前,比亚迪未能正式回应这一消息。
比亚迪新能源车一季度丢掉冠军
伴随这一消息的是,比亚迪丢掉了一季度的新能源车销量冠军。
在今年的第一季度,北汽新能源的销量累积12,700台,打败比亚迪成为第一季度新能源乘用车企业销量冠军。
反观比亚迪,其第一季度销量为8,600台,占比下降到17.37%。这种状况颇为罕见。在此之前,比亚迪新能源多数时候都是冠军,所占市场份额约三成,为所有新能源车企中最高。
比亚迪股份发布的《2016年年度报告》显示,比亚迪在2016年的营业收入达到了1034.7亿元人民币,同比增长29.32%,归属于上市公司股东的净利润达到50.5亿元,同比增长78.94%。 其中新能源汽车业务整体收入约人民币346.2亿元,同比增长80.27%,占比亚迪集团总收入的比例增至33.46%,成为集团收入和利润的重要来源。
如果比亚迪新能源车销量按照今年一季度的趋势往下走的话,情况不容乐观。
比亚迪传统汽车几乎全线皆墨
在传统汽车领域,比亚迪远没有在新能源车领域那么风光。资料显示,比亚迪汽车主打市场的重要车型依然是一款以模仿起家的F3。这款车定位在紧凑型这个领域,和吉利的帝豪、长安的逸动、荣威i6、奇瑞的艾瑞泽5等市场上的热门车型比,销量不算落后,但名气上显得默默无闻。业内也一直用“跛脚比亚迪”来形容比亚迪在传统汽车和新能源车两个领域的巨大差别。
另外,在自主品牌攻城略地的SUV领域,比亚迪依然在依靠S7这样的老车型来维持,并且离一线阵营有很大的差距。
聚焦在新能源车领域,显然是目前比亚迪汽车的主要战略。但今年一季度比亚迪新能源车丢掉冠军位置,让这家企业感受到了危机。
开放动力电池带来无限想象
第一财经的报道指出,赛迪顾问股份有限公司研究总监吴辉9日接受采访时称,今年第一季新能源汽车销量下滑,波及到上游动力电池销量下跌。比亚迪受冲击明显,新能源汽车和动力电池的销量皆下降。
早期,比亚迪在新能源汽车领域一枝独秀,动力电池自给自足的模式对比亚迪来说确实是优势,但现在新能源汽车领域企业猛增,比亚迪继续在动力电池市场封闭的话,将让其发展遭遇瓶颈。假如把核心动力电池业务分拆出去独立运营,这有利于比亚迪未来的发展,整体市值将会高于现有的。
以电池技术起家的比亚迪在新能源汽车制造领域拥有几乎完全闭合的生产链条,这是比亚迪最大的优势所在。
相比之下,无论是暂时夺冠的北汽新能源,还是上汽新能源等企业,在电池领域,都无法和比亚迪相抗衡。蓝鲸汽车认为,比亚迪如果开放动力电池,将带来的不仅是“整体市值高于现有”这么简单,而是会打开一个全新的领域。
不过,届时,比亚迪是否还有必要自己做乘用车,尤其是传统汽车,一定会成为业内津津乐道的话题。